
Imagine a seguinte situação.
Você solicita um cartão de crédito, um financiamento ou um empréstimo e recebe uma resposta negativa. O banco informa apenas que não aprovou a análise de crédito, mas não explica exatamente o motivo.
Depois de pesquisar um pouco, você descobre que existe algo chamado score de crédito.
Então surgem várias dúvidas.
Meu score está baixo?
O que isso significa?
Ter um score baixo quer dizer que estou com o nome sujo?
Como aumentar essa pontuação?
Essas perguntas são mais comuns do que parecem.
O score de crédito é um dos fatores que bancos, financeiras e empresas usam para avaliar o risco de conceder crédito. No entanto, ele não determina sozinho se uma proposta será aprovada ou recusada.
Neste guia você aprenderá:
- o que é score de crédito;
- como ele funciona;
- quem calcula essa pontuação;
- quais fatores influenciam o score;
- como consultar gratuitamente;
- como aumentar sua pontuação de forma segura;
- quais são os principais mitos sobre o assunto.
Se você está reorganizando sua vida financeira, este conteúdo complementa nosso Guia Completo para Sair das Dívidas, onde mostramos um passo a passo para recuperar o controle das finanças.
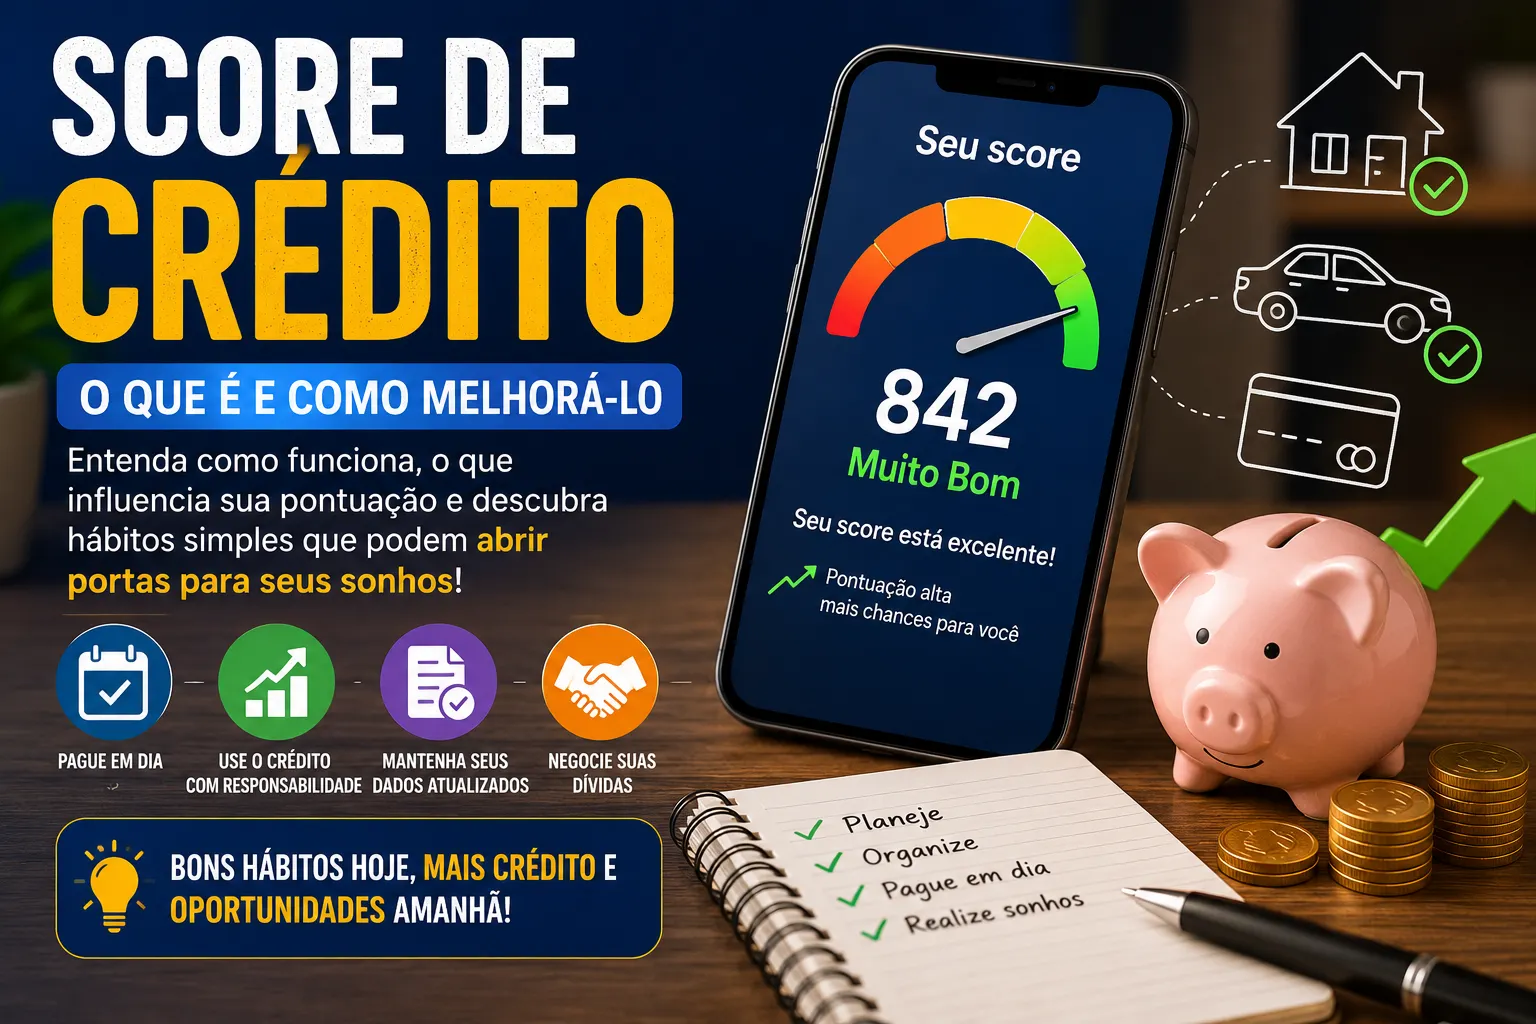
O score de crédito é uma pontuação que estima a probabilidade de uma pessoa pagar suas contas em dia, ou seja, avalia seu comportamento financeiro com base em dados históricos.
Essa pontuação normalmente varia entre 0 e 1000 pontos, conforme a metodologia adotada pelos birôs de crédito.
Quanto maior o score, maior tende a ser a confiança das instituições financeiras de que o consumidor cumprirá seus compromissos financeiros, o que pode facilitar o acesso a crédito e melhores condições.
É importante esclarecer que ter um score baixo não significa necessariamente que uma pessoa seja desonesta ou irresponsável. O score representa apenas uma estimativa baseada no histórico financeiro e em outros fatores usados pelos birôs de crédito.
Além disso, cada banco pode aplicar critérios próprios durante a análise de crédito, considerando o score como uma referência, mas não como um fator exclusivo.
Por isso, mesmo com um score considerado baixo, uma instituição pode aprovar o crédito, dependendo de outros aspectos da análise.
O score de crédito serve como um indicador que ajuda empresas a avaliar o risco antes de conceder crédito, permitindo decisões mais ágeis e fundamentadas.
Ele pode ser considerado em diversas situações do dia a dia financeiro, tais como:
- solicitação de cartão de crédito;
- empréstimos pessoais;
- financiamentos de veículos;
- financiamentos imobiliários;
- crediários;
- aumento do limite do cartão;
- abertura de contas com determinadas modalidades de crédito.
Entretanto, o score não constitui o único critério analisado. Renda, relacionamento com o banco, capacidade de pagamento e políticas internas também influenciam a decisão.
Além disso, o score pode variar entre os birôs de crédito, pois cada um possui seu método de cálculo e fontes de dados.
Embora cada empresa utilize modelos próprios, alguns fatores costumam influenciar a pontuação, baseados no comportamento financeiro e nos dados disponíveis.
Histórico de pagamentos
Pagar contas em dia demonstra responsabilidade financeira e representa um dos principais indicadores para o cálculo do score.
Atrasos frequentes, especialmente os mais longos, afetam negativamente a pontuação, indicando maior risco para os credores.
Dívidas negativadas
Quando uma dívida permanece sem pagamento e gera negativação, isso impacta o score de forma significativa, pois demonstra inadimplência.
Após regularizar a dívida, a pontuação pode melhorar gradualmente, mas normalmente a mudança não ocorre de um dia para o outro, já que o sistema considera um histórico contínuo.
Relacionamento com o mercado
O tempo de utilização de produtos financeiros e a diversidade de operações também entram na avaliação.
Ter um histórico consistente e um relacionamento ativo com o mercado tende a fornecer mais informações para a análise de crédito, contribuindo para um score mais confiável.
Cadastro atualizado
Manter seus dados corretos em cadastros de crédito, como telefone, endereço, e-mail e outras informações pessoais, ajuda as empresas a confirmar sua identidade e reduzir inconsistências na análise.
Comportamento financeiro
O uso consciente do crédito, o pagamento regular de compromissos e a estabilidade financeira contribuem para uma melhor avaliação ao longo do tempo.
Por exemplo, usar moderadamente o limite do cartão de crédito e manter o equilíbrio entre receitas e despesas são sinais positivos.
Embora possam existir pequenas diferenças entre empresas, uma classificação bastante utilizada é:
| Pontuação | Classificação |
|---|---|
| 0 a 300 | Muito baixo |
| 301 a 500 | Baixo |
| 501 a 700 | Bom |
| 701 a 1000 | Muito bom |
É importante lembrar que um score elevado aumenta as chances de conseguir crédito, mas não garante aprovação automática, pois as instituições consideram outros fatores.
Da mesma forma, um score baixo pode dificultar o acesso ao crédito, mas não o impede completamente.
Você pode consultar seu score gratuitamente por meio de empresas especializadas em análise de crédito, conhecidas como birôs de crédito.
Antes de informar seus dados, confirme sempre que está usando o site ou aplicativo oficial dessas empresas para evitar golpes e fraudes.
Evite fornecer informações pessoais em páginas desconhecidas ou recebidas por mensagens suspeitas.
Consultar seu próprio score não afeta a pontuação e é uma prática recomendada para acompanhar sua situação financeira.
Esta é a dúvida mais comum entre os consumidores.
Infelizmente, não existe uma fórmula mágica para aumentar o score rapidamente.
Também não existe serviço legítimo capaz de aumentar seu score instantaneamente; portanto, desconfie de promessas desse tipo.
O crescimento da pontuação costuma vir como consequência da adoção de bons hábitos financeiros e da construção de um histórico sólido ao longo do tempo.
1. Pague suas contas em dia
A pontualidade é um dos principais sinais de organização financeira e contribui diretamente para elevar o score.
Sempre que possível, programe pagamentos automáticos ou utilize lembretes para evitar atrasos, mesmo que pequenos.
Manter essa disciplina mostra ao mercado que você é um tomador de crédito confiável.
2. Negocie dívidas em atraso
Se você possui débitos pendentes, negociar pode ser um passo importante para recuperar sua saúde financeira e melhorar seu score.
Além de reduzir encargos, a regularização melhora seu histórico ao longo do tempo, o que pode refletir positivamente na pontuação.
É fundamental manter o compromisso com o pagamento dos acordos firmados para evitar novas negatividades.
3. Mantenha seu cadastro atualizado
Telefone, endereço, e-mail e outras informações pessoais corretas ajudam as empresas a manter informações consistentes sobre você.
Dados atualizados facilitam a comunicação e reduzem o risco de fraudes, reforçando sua confiabilidade no mercado.
4. Utilize o crédito com responsabilidade
Ter cartão de crédito não é um problema, desde que você o use de forma controlada e dentro da sua capacidade de pagamento.
Evite atrasos e mantenha um controle rigoroso do orçamento para não comprometer sua renda futura.
O uso consciente do crédito demonstra equilíbrio e pode contribuir para uma melhor avaliação do seu perfil.
5. Evite solicitar crédito repetidamente
Diversas solicitações em um curto período podem indicar maior risco para algumas instituições financeiras, o que pode impactar negativamente seu score.
Solicite novos créditos apenas quando realmente necessário e avalie sua capacidade de pagamento antes de contrair novas dívidas.
6. Organize sua vida financeira
Quanto mais organizado for seu orçamento, menores serão as chances de atrasos e inadimplência.
Uma boa gestão financeira beneficia não apenas o score, mas toda sua vida financeira, proporcionando mais tranquilidade e segurança.
Planeje gastos, crie reservas para emergências e estabeleça prioridades para manter o equilíbrio financeiro.
“Consultar meu próprio score diminui a pontuação.”
Mito.
Consultar seu próprio score não reduz sua pontuação, pois essa consulta é considerada uma consulta branda e não afeta o histórico de crédito.
“Quem ganha mais sempre tem score alto.”
Mito.
Renda e score são informações diferentes e independentes.
Uma pessoa com renda elevada pode ter score baixo se apresentar histórico de inadimplência, atrasos ou uso descontrolado do crédito.
“Limpar o nome aumenta o score imediatamente.”
Mito.
Regularizar dívidas é fundamental, mas a recuperação da pontuação costuma acontecer gradualmente, conforme o sistema atualiza as informações e avalia o comportamento financeiro.
“É possível comprar aumento de score.”
Mito.
Desconfie de empresas que prometem aumentar seu score rapidamente mediante pagamento.
Não existe serviço legítimo capaz de manipular essa pontuação, e oferecer tais serviços pode ser ilegal.
Não existe prazo fixo para o aumento do score, pois ele depende de diversos fatores pessoais e do histórico financeiro.
Algumas pessoas percebem mudanças positivas em poucos meses após adotarem bons hábitos financeiros.
Outras podem levar mais tempo, especialmente se o histórico de inadimplência for mais recente ou se houver dívidas em aberto.
Tudo depende da continuidade dos bons hábitos, como pagamentos em dia, controle do orçamento e uso consciente do crédito.
O importante é compreender que o score melhora como consequência de uma vida financeira mais organizada, e a paciência é fundamental nesse processo.
Não necessariamente.
Cada instituição financeira possui critérios próprios para aprovar ou recusar propostas, considerando diversos aspectos além do score.
Mesmo com score mais baixo, algumas modalidades de crédito podem ser aprovadas, especialmente se houver garantias, fiadores ou outras formas de mitigação de risco.
Da mesma forma, pessoas com score elevado podem ter propostas recusadas por outros motivos, como renda insuficiente ou políticas internas do banco.
Em geral, não.
Desconfie de qualquer promessa de aumento garantido da pontuação, especialmente se envolver pagamento antecipado.
A melhor estratégia continua sendo:
- manter as contas em dia;
- negociar dívidas;
- controlar o orçamento;
- utilizar o crédito com responsabilidade.
Essa é a forma mais segura e sustentável de melhorar seu score ao longo do tempo, sem riscos de prejuízos ou fraudes.
Quem está com o nome sujo pode ter score?
Sim. Mesmo consumidores com restrições possuem score de crédito, pois o score reflete o comportamento financeiro como um todo, incluindo dívidas ativas e histórico de pagamentos.
Score baixo significa nome negativado?
Não necessariamente.
Embora uma negativação influencie a pontuação, são informações diferentes: o nome negativado indica que há uma dívida em aberto, enquanto o score é uma avaliação geral do risco.
Quem nunca utilizou crédito pode ter score?
Pode.
Dependendo das informações disponíveis, a pontuação pode existir mesmo para quem possui pouco histórico financeiro, embora normalmente seja mais baixa e menos precisa.
O score aumenta sozinho?
Não.
Ele tende a refletir mudanças nos seus hábitos financeiros ao longo do tempo, especialmente quando as ações são consistentes e positivas.
Fontes oficiais: Banco Central do Brasil e Consumidor.gov.br.
Posso conseguir financiamento com score baixo?
É possível.
Cada instituição analisa diversos fatores além da pontuação, como renda, garantias e perfil do cliente.
Por isso, mesmo com score baixo, pode haver aprovação em algumas situações, embora normalmente com condições menos favoráveis.
O score de crédito não mede o seu valor como pessoa.
Ele é apenas uma ferramenta que empresas usam para avaliar o risco na concessão de crédito, baseada em informações financeiras e comportamentais.
Se sua pontuação está baixa, isso não significa que a situação será permanente.
Com organização, pagamento das contas em dia, negociação das dívidas e uso consciente do crédito, você pode melhorar gradualmente seu histórico financeiro e aumentar suas chances de conseguir melhores condições no mercado.
Mais importante do que perseguir uma pontuação alta é construir uma relação saudável com o dinheiro, focando em hábitos sustentáveis e no equilíbrio financeiro.
Se você está iniciando essa transformação, leia também nosso Guia Completo para Sair das Dívidas, onde mostramos, passo a passo, como recuperar o controle da vida financeira e evitar que o endividamento volte a fazer parte da sua rotina.
Você pode gostar de: