O cartão de crédito faz parte da rotina de milhões de brasileiros. Ele oferece praticidade para compras presenciais e online, permite parcelamentos e pode até gerar benefícios como programas de pontos e cashback. No entanto, quando usado sem planejamento, pode causar grande endividamento.
Thank you for reading this post, don't forget to subscribe!Uma das maiores dúvidas dos consumidores está relacionada ao limite disponível. Muitas pessoas acreditam que o limite representa um dinheiro extra ou um aumento na renda, quando, na verdade, ele corresponde ao valor máximo de crédito que a instituição financeira disponibiliza para compras.
Entender como o limite funciona é fundamental para evitar gastos acima da capacidade de pagamento e usar o cartão de forma inteligente. Neste artigo, você aprenderá como definem o limite, como o banco libera o crédito após o pagamento da fatura, quais fatores influenciam o aumento do limite e quais erros evitar para manter a saúde financeira.
O que é o limite do cartão de crédito?
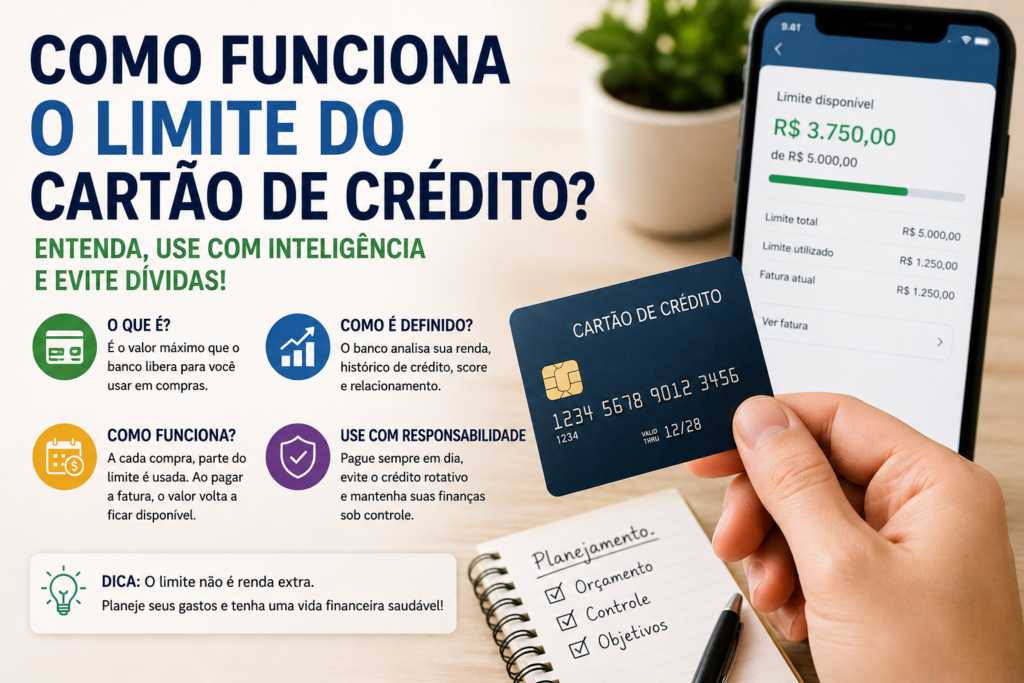
O limite do cartão de crédito é o valor máximo que a instituição financeira permite que o cliente utilize em compras, pagamentos e outras operações realizadas com o cartão.
Imagine que seu cartão possui um limite de R$ 5.000. Isso significa que, somando todas as compras ainda não pagas, você poderá usar até esse valor. Quando você realiza uma compra, parte do limite fica comprometida até que você quite a fatura correspondente.
Por isso, o limite funciona como um crédito temporário concedido pelo banco ou pela administradora do cartão, e não como dinheiro disponível na sua conta.
Vale destacar que o limite não equivale a dinheiro em espécie que você pode sacar livremente. Geralmente, o saque em dinheiro pelo cartão de crédito envolve tarifas e juros mais altos. Por isso, essa não é a forma mais recomendada de usar esse recurso, já que pode gerar custos elevados e comprometer ainda mais seu orçamento.
Como o banco define o limite?
Cada instituição financeira adota critérios próprios para definir o limite inicial do cartão. Entre os principais fatores analisados, destacam-se:
A renda informada pelo cliente é um dos aspectos mais importantes. Quanto maior a renda comprovada, maior tende a ser a capacidade de pagamento e, consequentemente, a possibilidade de receber um limite mais elevado.
O histórico financeiro também exerce grande influência. Pessoas que pagam contas em dia e mantêm um bom relacionamento com instituições financeiras apresentam menor risco de inadimplência.
Outro fator importante é o score de crédito. Trata-se de uma pontuação que indica a probabilidade de um consumidor honrar seus compromissos financeiros. Um score mais alto normalmente aumenta as chances de aprovação de crédito e de obtenção de limites maiores.
Além disso, o banco pode levar em conta o tempo de relacionamento com o cliente, movimentação da conta, investimentos, financiamentos e outros produtos financeiros utilizados.
Esses critérios minimizam riscos e garantem que o cliente tenha condições de arcar com as despesas realizadas no cartão. Por isso, manter uma boa saúde financeira é importante para conseguir um limite mais adequado às suas necessidades.
Também vale destacar que as instituições financeiras realizam análises periódicas do perfil do cliente, podendo ajustar o limite para cima ou para baixo conforme o comportamento de uso do cartão e a situação econômica do consumidor.
Como funciona o limite disponível?
Sempre que você realiza uma compra, o valor correspondente é descontado do limite disponível.
Suponha que você tenha um limite de R$ 4.000.
Se fizer uma compra de R$ 1.200, seu limite disponível passará a ser de R$ 2.800.
Quando você pagar a fatura, o banco liberará o limite utilizado novamente.
Esse processo acontece continuamente, permitindo que você reutilize o cartão todos os meses.
É importante acompanhar regularmente o limite disponível para evitar surpresas no momento da compra e controlar melhor os gastos. A maioria dos bancos oferece aplicativos e plataformas online que mostram essas informações em tempo real, facilitando a gestão do seu crédito.
Além disso, entender a diferença entre limite total e limite disponível ajuda a planejar as compras e evitar bloqueios inesperados do cartão.
O que acontece quando a compra é parcelada?
Essa é uma dúvida bastante comum.
Ao contrário do que muitos imaginam, o banco costuma reservar o limite total da compra imediatamente.
Imagine uma televisão de R$ 2.400 parcelada em 12 vezes.
Mesmo pagando apenas R$ 200 por mês, os R$ 2.400 ficam comprometidos no limite até que você quite todas as parcelas. À medida que você paga cada parcela, parte desse limite volta a ficar disponível.
Por isso, muitas compras parceladas reduzem significativamente o limite disponível.
Esse mecanismo garante à administradora do cartão a segurança de que o valor total da compra está garantido, mesmo que o pagamento seja dividido ao longo do tempo. Dessa forma, evita que o cliente utilize o limite para outras compras além do valor comprometido.
Vale lembrar que, em alguns casos, o banco pode oferecer opções de parcelamento que não comprometem o limite total de imediato. No entanto, isso depende da política da instituição e do tipo de compra realizada.
O pagamento da fatura libera o limite?
Sim.
Após você pagar a fatura, o valor correspondente normalmente retorna ao limite disponível.
Dependendo da instituição financeira, essa liberação pode ocorrer imediatamente após a confirmação do pagamento ou levar até alguns dias úteis.
Quanto antes a fatura for compensada, mais rapidamente você poderá usar o limite novamente.
Por isso, é recomendável programar o pagamento da fatura para evitar atrasos e impactos no limite disponível. Além disso, essa prática preserva o histórico financeiro e evita cobranças de juros e multas.
Também é importante atentar para o valor pago: quitar o valor total da fatura evita o acúmulo de juros. Ao contrário, pagar apenas o valor mínimo compromete o limite e gera encargos financeiros.
É possível aumentar o limite do cartão?
Sim.
Hoje, muitos bancos permitem que o próprio cliente solicite aumento pelo aplicativo.
No entanto, a instituição financeira analisa o pedido antes de aprovar.
Alguns fatores que aumentam as chances de conseguir um limite maior incluem:
- pagar a fatura sempre em dia;
- usar o cartão regularmente;
- evitar atrasos;
- manter a renda atualizada;
- movimentar a conta bancária;
- manter um bom histórico de crédito.
Em alguns casos, o banco aumenta o limite automaticamente ao identificar um bom comportamento financeiro e histórico consistente.
É importante lembrar que solicitar aumento de limite deve ser feito com cautela, considerando sua real necessidade e capacidade de pagamento. Um limite maior pode facilitar as compras, mas também pode levar a gastos descontrolados se não houver disciplina.
Além disso, um limite elevado não garante aprovação automática para todas as compras, pois as instituições avaliam cada transação individualmente, especialmente em valores altos ou fora do padrão de consumo.
O que é limite emergencial?
Algumas instituições oferecem um limite emergencial.
Esse recurso permite aprovar compras que ultrapassam ligeiramente o limite disponível.
Entretanto, esse serviço pode envolver cobrança de tarifa ou depender da política da administradora do cartão.
Por isso, é importante verificar as condições antes de contar com essa possibilidade.
Usar o limite emergencial pode ser útil em situações pontuais, mas não deve se tornar uma prática recorrente, pois gera custos adicionais e dificulta o controle do orçamento.
É fundamental analisar se realmente há necessidade de usar esse recurso e considerar alternativas, como planejamento financeiro ou utilização de reservas.
O que é limite adicional?
Alguns bancos disponibilizam limites específicos para determinadas finalidades.
Por exemplo:
- limite exclusivo para compras internacionais;
- limite para pagamentos por aproximação;
- limite para parcelamento de fatura;
- limite para cartão virtual.
Esses limites podem funcionar separadamente do limite principal, dependendo da instituição financeira.
O limite adicional oferece flexibilidade para controlar diferentes tipos de gastos, mas é fundamental entender as regras de cada um para evitar surpresas no fechamento da fatura.
Por exemplo, o limite para compras internacionais pode ter regras específicas de uso e cobrança de tarifas diferentes, enquanto o limite para cartão virtual costuma ser mais restrito para aumentar a segurança nas compras online.
Quais erros devem ser evitados?
Embora o cartão seja uma ferramenta útil, alguns comportamentos aumentam significativamente o risco de endividamento.
O primeiro erro é considerar o limite como parte da renda mensal. O fato de possuir um limite alto não significa que você pode gastar todo esse valor.
Outro erro bastante comum é pagar apenas o valor mínimo da fatura. Essa prática faz com que o restante da dívida seja financiado, e os juros costumam estar entre os mais elevados do mercado.
Também é importante evitar realizar muitas compras parceladas sem planejamento. Mesmo que as parcelas sejam pequenas, elas comprometem o limite por vários meses.
Outro hábito perigoso é usar um cartão para pagar a fatura de outro ou contratar empréstimos para manter o consumo. Essa prática pode criar um ciclo de endividamento difícil de interromper.
Além disso, não acompanhar os gastos e não revisar o extrato mensal pode levar a um controle financeiro inadequado, aumentando o risco de ultrapassar o limite ou acumular dívidas.
Também é recomendável evitar compras por impulso apenas porque o limite está disponível, pois isso pode comprometer o orçamento e gerar dificuldades para quitar a fatura no futuro.
Como usar o limite do cartão de forma inteligente?
O cartão pode ser um excelente aliado da organização financeira quando você o usa com responsabilidade.
Algumas recomendações incluem:
Utilize apenas uma parte do limite disponível, evitando comprometer todo o crédito.
Acompanhe as compras pelo aplicativo para saber quanto ainda está disponível.
Prefira parcelamentos somente quando realmente forem necessários.
Pague sempre o valor integral da fatura até a data de vencimento.
Revise mensalmente seus gastos para identificar despesas desnecessárias.
Mantenha uma reserva financeira para situações inesperadas, evitando recorrer ao crédito em emergências.
Essas atitudes ajudam a preservar a saúde financeira e aumentam suas chances de obter melhores condições de crédito no futuro.
Além disso, educar-se financeiramente e entender o funcionamento do crédito são passos fundamentais para evitar o endividamento e construir uma relação saudável com o cartão.
Planejar as compras, controlar os gastos e evitar usar o limite como forma de suplementar a renda são práticas que contribuem para o uso consciente do cartão de crédito.
Mitos sobre o limite do cartão
Existem muitas informações equivocadas sobre o funcionamento do limite.
Um dos mitos mais conhecidos é acreditar que utilizar todo o limite ajuda automaticamente a conseguir aumento. Na realidade, o banco analisa diversos fatores, incluindo a capacidade de pagamento e o histórico financeiro.
Outro mito é imaginar que um limite alto significa maior poder aquisitivo. O limite representa apenas um crédito temporário, que deverá ser pago posteriormente.
Também é incorreto acreditar que atrasar uma única fatura nunca terá consequências. Dependendo da situação, atrasos afetam o relacionamento com a instituição financeira e dificultam futuras concessões de crédito.
Outro mito comum é pensar que o limite do cartão é fixo e imutável. Na prática, o banco pode reajustar o limite para cima ou para baixo, conforme o comportamento financeiro do cliente.
Esclarecer essas dúvidas ajuda a usar o cartão com mais consciência e evitar problemas financeiros causados por informações incorretas.
Perguntas Frequentes
O limite do cartão é igual à minha renda?
Não. O limite corresponde ao valor máximo de crédito que a instituição financeira disponibiliza e não representa um aumento na sua renda.
Posso aumentar meu limite rapidamente?
Depende da política do banco. Manter um bom histórico de pagamentos, atualizar a renda e usar o cartão de forma responsável costuma aumentar as chances de aprovação.
O que acontece se eu ultrapassar o limite?
Em geral, a compra será recusada. Algumas instituições oferecem limite emergencial, mas essa possibilidade depende das regras do contrato e pode envolver tarifas.
Parcelar compras diminui o limite?
Sim. Normalmente, o banco compromete o valor total da compra no momento da aprovação e vai liberando gradualmente conforme as parcelas são pagas.
Vale a pena ter um limite muito alto?
Ter um limite elevado pode oferecer mais flexibilidade, mas também exige maior disciplina financeira. O ideal é que o limite seja compatível com sua capacidade de pagamento.
Considerações finais
O limite do cartão de crédito oferece praticidade e flexibilidade, mas você deve usá-lo com responsabilidade. Entender como ele funciona ajuda a evitar dívidas, melhorar o controle do orçamento e tomar decisões financeiras mais conscientes.
Mais importante do que possuir um limite elevado é saber administrá-lo de forma inteligente. Ao pagar a fatura em dia, acompanhar seus gastos e evitar comprometer toda a renda com compras parceladas, você transforma o cartão de crédito em um aliado da sua organização financeira.
Lembre-se: o limite não representa dinheiro disponível, mas sim um compromisso que precisará ser pago no futuro. Usá-lo com planejamento é um passo importante para manter uma vida financeira saudável e evitar o superendividamento.
Você pode gostar de :Educação Financeira: O Que É e Por Que Ela é Essencial